Domain tagesbericht.de kaufen?
Wir ziehen mit dem Projekt
tagesbericht.de um.
Sind Sie am Kauf der Domain
tagesbericht.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain tagesbericht.de kaufen?
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **

Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Papermoon "Kultur"Vliestapete, Kultur, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil, geruchsneutral,...150,10 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Lüsebrink, Hans-Jürgen: Frankreich. Wirtschaft, Gesellschaft, Politik, Kultur, MentalitätenFrankreich. Wirtschaft, Gesellschaft, Politik, Kultur, Mentalitäten , Eine landeskundliche Einführung , Sonstige > Kühlung , Auflage: 5., aktualisierte und erweiterte Auflage 2024, Erscheinungsjahr: 20240423, Autoren: Lüsebrink, Hans-Jürgen, Auflage: 24005, Auflage/Ausgabe: 5., aktualisierte und erweiterte Auflage 2024, Seitenzahl/Blattzahl: 335, Abbildungen: VIII, 335 S. 96 Abbildungen, 76 Abbildungen in Farbe., Themenüberschrift: LITERARY CRITICISM / European / General, Keyword: Romanistik;französische Kultur;Gesellschaft Frankreichs;französische Politik;Mentalitäten in Frankreich;französische Literatur;French Literature;Romanic Literature, Fachschema: Frankreich / Landeskunde, Kultur~Erdkunde~Geografie - Geograf~Cultural Studies~Kulturwissenschaften~Wissenschaft / Kulturwissenschaften~Medientheorie~Medienwissenschaft~Soziologie~Literaturwissenschaft, Fachkategorie: Politik und Staat~Geographie~Literaturwissenschaft, allgemein, Imprint-Titels: J.B. Metzler, Warengruppe: HC/Geografie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 235, Breite: 155, Höhe: 18, Gewicht: 585, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,24,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Politik-Gesellschaft-Wirtschaft - Sozialwissenschaften 1. Arbeitsbuch: Einführungsphase. In der gymnasialen Oberstufe - NeubearbeitungPolitik-Gesellschaft-Wirtschaft - Sozialwissenschaften 1. Arbeitsbuch: Einführungsphase. In der gymnasialen Oberstufe - Neubearbeitung , Die Neubearbeitung dieses Lehrwerkes für die Einführungs- und Qualifikationsphase führt die grundlegende konzeptionelle Veränderung der Bände aus der Sekundarstufe I ( Floren . Frintrop Wirtschaft-Politik ) konsequent fort. Sie orientiert sich durchgehend an den kompetenzorientierten Unterrichtsvorgaben des seit dem Schuljahr 2014/2015 geltenden Kernlehrplans für die Sekundarstufe II in Nordrhein-Westfalen für das Fach Sozialwissenschaften bzw. Sozialwissenschaften/Wirtschaft. Didaktische Prinzipien: Zentrale Prinzipien für die Gestaltung dieses Lehrwerks und die Bearbeitungen in den einzelnen Kapiteln sind der konkrete Alltags- und Lebensweltbezug und die Prinzipien der Problem- und Schülerorientierung , die die Relevanz der zu erarbeitenden fachwissenschaftlichen Inhalte für die Erklärung sozialer, politischer und ökonomischer Zusammenhänge transparent machen sollen. Auf der Grundlage der gewonnenen Erkenntnisse werden konsequenterweise auch Folgen für Handeln und Verhalten aufgezeigt, und es wird zu begründeten Stellungnahmen und Urteilen aufgefordert. Dabei sind die Prinzipien der Multiperspektivität und Kontroversität selbstverständlich von großer Bedeutung. Material und Arbeitsweisen: In methodisch abwechslungsreicher Form wird zur Bearbeitung des schülergemäßen Materials unter Beachtung der relevanten Operatoren angeleitet. Dabei helfen auch optische Kennzeichnungen wie z. B. Piktogramme, unterschiedliche Farbgebung zur Unterscheidung des Anspruchsniveaus von Aufgaben oder Angaben zu Bearbeitungsmöglichkeiten. Eigene Methodenseiten sind integraler Bestandteil in einzelnen Kapiteln. Fachwissenschaftliche Methoden und Denkweisen (z.B. "homo oeconomicus", Politikzyklus, Indikatorenbildung und Operationalisierung) werden auf eigenen Seiten - aber in thematische Bearbeitungen eingebettet - als "Basiswissen" angeboten. Gekennzeichnete Materialien zur Vertiefung und Klausuren mit den entsprechenden Erwartungshorizonten sowie unter Webcodes hinterlegte Hinweise komplettieren das Materialangebot. Neben der Ausweisung der im Zusammenhang mit den einzelnen Kapiteln zu erreichenden Kompetenzen wird auch auf die Kompetenzbereiche des Medienkompetenzrahmens NRW hingewiesen. , Zündschlösser > Elektro- & Zündungssensoren & -schalter , Erscheinungsjahr: 201909, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: vierfarb., zahlr. Abb., Titel der Reihe: Politik-Gesellschaft-Wirtschaft / Sozialwissenschaften in der gymnasialen Oberstufe - Neubearbeitung##, Seitenzahl/Blattzahl: 395, Keyword: Gemeinschaftskunde; Politik; Schülerband; Sozialkunde; Unterrichtswerke, Fachschema: Politische Bildung / Schulbuch~Sozialkunde / Schulbuch~Sozialwissenschaften / Unterrichtsmaterial~Wirtschaftslehre / Schulbuch, Bildungsmedien Fächer: Politik, Sozialkunde, Gemeinschaftskunde~Wirtschaftslehre nicht kaufmännisch, Region: Nordrhein-Westfalen~Hamburg, Bildungszweck: für die Sekundarstufe II~Für das Gymnasium~Für die Integrierte Gesamtschule~10.Lernjahr~11.Lernjahr~Für die Stadtteilschule, Altersempfehlung / Lesealter: 23, Genaues Alter: ABI, Warengruppe: HC/Schulbücher, Fachkategorie: Unterricht und Didaktik: Politik, Thema: Verstehen, Schulform: ABI GYM, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Westermann Schulbuch, Verlag: Westermann Schulbuch, Verlag: Westermann Schulbuchverlag, Länge: 266, Breite: 192, Höhe: 22, Gewicht: 932, Produktform: Gebunden, Genre: Schule und Lernen, Genre: Schule und Lernen, Beinhaltet: B0000061253001 V60286-9783141410006-1 B0000061253002 V60286-9783141410006-2, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Schulform: Sekundarstufe II, Gymnasium, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,31,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
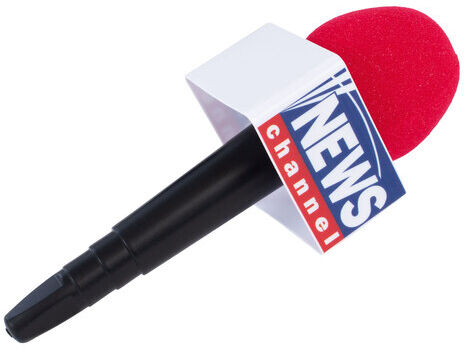
Mikrofon "Nachrichten"Mikrofon Nachrichten – Newsflash: Dieses Must-have dürfen sich fleißige Faschingsreporter nicht entgehen lassen!Besonderheiten: mit Aufschrift NEWS channelLieferumfang: MikrofonDetails: Kunststoff-Mikrofon mit SchaumstoffGrößenhinweis: 25 cmFarbe: rot/weiß/schwarzAls unerschrockener Reporter berichten Sie live und in Farbe über das aktuelle Faschingstreiben. Furchtlos interviewen Sie Geister und Dämonen, drehen Dokumentation über das Faschings-Tierreich oder decken Ungerechtigkeiten bei Hofe auf! Egal, für welche Story Sie sich entscheiden, mit Ihrem täuschend echt aussehenden Mikrofon erleben Sie bestimmt Faschingsabenteuer, über die es sich zu berichten lohnt!6,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter

-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **

Was sind zahlungsunwirksame Aufwendungen?
Was sind zahlungsunwirksame Aufwendungen? Zahlungsunwirksame Aufwendungen sind Aufwendungen, die in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. Das bedeutet, dass sie keine direkten Zahlungen zur Folge haben. Beispiele für zahlungsunwirksame Aufwendungen sind Abschreibungen, Rückstellungen oder auch Wertminderungen von Vermögensgegenständen. Diese Aufwendungen beeinflussen zwar das Ergebnis des Unternehmens, haben aber keinen unmittelbaren Einfluss auf den Kassenbestand. **
Was sind zahlungswirksame Aufwendungen?
Was sind zahlungswirksame Aufwendungen? Zahlungswirksame Aufwendungen sind Ausgaben, die tatsächlich in bar oder durch Überweisung bezahlt werden müssen. Sie führen zu einer direkten Abfluss von liquiden Mitteln aus dem Unternehmen. Beispiele für zahlungswirksame Aufwendungen sind Löhne, Mieten, Materialkosten und Steuern. Im Gegensatz dazu stehen zahlungsunwirksame Aufwendungen, die zwar in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Mikrofon "Nachrichten"Mikrofon Nachrichten – Newsflash: Dieses Must-have dürfen sich fleißige Faschingsreporter nicht entgehen lassen!Besonderheiten: mit Aufschrift NEWS channelLieferumfang: MikrofonDetails: Kunststoff-Mikrofon mit SchaumstoffGrößenhinweis: 25 cmFarbe: rot/weiß/schwarzAls unerschrockener Reporter berichten Sie live und in Farbe über das aktuelle Faschingstreiben. Furchtlos interviewen Sie Geister und Dämonen, drehen Dokumentation über das Faschings-Tierreich oder decken Ungerechtigkeiten bei Hofe auf! Egal, für welche Story Sie sich entscheiden, mit Ihrem täuschend echt aussehenden Mikrofon erleben Sie bestimmt Faschingsabenteuer, über die es sich zu berichten lohnt!6,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Papermoon "Kultur"Vliestapete, Kultur, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil, geruchsneutral,...150,10 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Lüsebrink, Hans-Jürgen: Frankreich. Wirtschaft, Gesellschaft, Politik, Kultur, MentalitätenFrankreich. Wirtschaft, Gesellschaft, Politik, Kultur, Mentalitäten , Eine landeskundliche Einführung , Sonstige > Kühlung , Auflage: 5., aktualisierte und erweiterte Auflage 2024, Erscheinungsjahr: 20240423, Autoren: Lüsebrink, Hans-Jürgen, Auflage: 24005, Auflage/Ausgabe: 5., aktualisierte und erweiterte Auflage 2024, Seitenzahl/Blattzahl: 335, Abbildungen: VIII, 335 S. 96 Abbildungen, 76 Abbildungen in Farbe., Themenüberschrift: LITERARY CRITICISM / European / General, Keyword: Romanistik;französische Kultur;Gesellschaft Frankreichs;französische Politik;Mentalitäten in Frankreich;französische Literatur;French Literature;Romanic Literature, Fachschema: Frankreich / Landeskunde, Kultur~Erdkunde~Geografie - Geograf~Cultural Studies~Kulturwissenschaften~Wissenschaft / Kulturwissenschaften~Medientheorie~Medienwissenschaft~Soziologie~Literaturwissenschaft, Fachkategorie: Politik und Staat~Geographie~Literaturwissenschaft, allgemein, Imprint-Titels: J.B. Metzler, Warengruppe: HC/Geografie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 235, Breite: 155, Höhe: 18, Gewicht: 585, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,24,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
Ähnliche Suchbegriffe für Aufwendungen
-
Politik-Gesellschaft-Wirtschaft - Sozialwissenschaften 1. Arbeitsbuch: Einführungsphase. In der gymnasialen Oberstufe - NeubearbeitungPolitik-Gesellschaft-Wirtschaft - Sozialwissenschaften 1. Arbeitsbuch: Einführungsphase. In der gymnasialen Oberstufe - Neubearbeitung , Die Neubearbeitung dieses Lehrwerkes für die Einführungs- und Qualifikationsphase führt die grundlegende konzeptionelle Veränderung der Bände aus der Sekundarstufe I ( Floren . Frintrop Wirtschaft-Politik ) konsequent fort. Sie orientiert sich durchgehend an den kompetenzorientierten Unterrichtsvorgaben des seit dem Schuljahr 2014/2015 geltenden Kernlehrplans für die Sekundarstufe II in Nordrhein-Westfalen für das Fach Sozialwissenschaften bzw. Sozialwissenschaften/Wirtschaft. Didaktische Prinzipien: Zentrale Prinzipien für die Gestaltung dieses Lehrwerks und die Bearbeitungen in den einzelnen Kapiteln sind der konkrete Alltags- und Lebensweltbezug und die Prinzipien der Problem- und Schülerorientierung , die die Relevanz der zu erarbeitenden fachwissenschaftlichen Inhalte für die Erklärung sozialer, politischer und ökonomischer Zusammenhänge transparent machen sollen. Auf der Grundlage der gewonnenen Erkenntnisse werden konsequenterweise auch Folgen für Handeln und Verhalten aufgezeigt, und es wird zu begründeten Stellungnahmen und Urteilen aufgefordert. Dabei sind die Prinzipien der Multiperspektivität und Kontroversität selbstverständlich von großer Bedeutung. Material und Arbeitsweisen: In methodisch abwechslungsreicher Form wird zur Bearbeitung des schülergemäßen Materials unter Beachtung der relevanten Operatoren angeleitet. Dabei helfen auch optische Kennzeichnungen wie z. B. Piktogramme, unterschiedliche Farbgebung zur Unterscheidung des Anspruchsniveaus von Aufgaben oder Angaben zu Bearbeitungsmöglichkeiten. Eigene Methodenseiten sind integraler Bestandteil in einzelnen Kapiteln. Fachwissenschaftliche Methoden und Denkweisen (z.B. "homo oeconomicus", Politikzyklus, Indikatorenbildung und Operationalisierung) werden auf eigenen Seiten - aber in thematische Bearbeitungen eingebettet - als "Basiswissen" angeboten. Gekennzeichnete Materialien zur Vertiefung und Klausuren mit den entsprechenden Erwartungshorizonten sowie unter Webcodes hinterlegte Hinweise komplettieren das Materialangebot. Neben der Ausweisung der im Zusammenhang mit den einzelnen Kapiteln zu erreichenden Kompetenzen wird auch auf die Kompetenzbereiche des Medienkompetenzrahmens NRW hingewiesen. , Zündschlösser > Elektro- & Zündungssensoren & -schalter , Erscheinungsjahr: 201909, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: vierfarb., zahlr. Abb., Titel der Reihe: Politik-Gesellschaft-Wirtschaft / Sozialwissenschaften in der gymnasialen Oberstufe - Neubearbeitung##, Seitenzahl/Blattzahl: 395, Keyword: Gemeinschaftskunde; Politik; Schülerband; Sozialkunde; Unterrichtswerke, Fachschema: Politische Bildung / Schulbuch~Sozialkunde / Schulbuch~Sozialwissenschaften / Unterrichtsmaterial~Wirtschaftslehre / Schulbuch, Bildungsmedien Fächer: Politik, Sozialkunde, Gemeinschaftskunde~Wirtschaftslehre nicht kaufmännisch, Region: Nordrhein-Westfalen~Hamburg, Bildungszweck: für die Sekundarstufe II~Für das Gymnasium~Für die Integrierte Gesamtschule~10.Lernjahr~11.Lernjahr~Für die Stadtteilschule, Altersempfehlung / Lesealter: 23, Genaues Alter: ABI, Warengruppe: HC/Schulbücher, Fachkategorie: Unterricht und Didaktik: Politik, Thema: Verstehen, Schulform: ABI GYM, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Westermann Schulbuch, Verlag: Westermann Schulbuch, Verlag: Westermann Schulbuchverlag, Länge: 266, Breite: 192, Höhe: 22, Gewicht: 932, Produktform: Gebunden, Genre: Schule und Lernen, Genre: Schule und Lernen, Beinhaltet: B0000061253001 V60286-9783141410006-1 B0000061253002 V60286-9783141410006-2, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Schulform: Sekundarstufe II, Gymnasium, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,31,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mikrofon "Nachrichten"Mikrofon Nachrichten – Newsflash: Dieses Must-have dürfen sich fleißige Faschingsreporter nicht entgehen lassen!Besonderheiten: mit Aufschrift NEWS channelLieferumfang: MikrofonDetails: Kunststoff-Mikrofon mit SchaumstoffGrößenhinweis: 25 cmFarbe: rot/weiß/schwarzAls unerschrockener Reporter berichten Sie live und in Farbe über das aktuelle Faschingstreiben. Furchtlos interviewen Sie Geister und Dämonen, drehen Dokumentation über das Faschings-Tierreich oder decken Ungerechtigkeiten bei Hofe auf! Egal, für welche Story Sie sich entscheiden, mit Ihrem täuschend echt aussehenden Mikrofon erleben Sie bestimmt Faschingsabenteuer, über die es sich zu berichten lohnt!6,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Papermoon "Kultur"Vliestapete, Kultur, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil, geruchsneutral,...67,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Papermoon "Kultur"Vliestapete, Kultur, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil, geruchsneutral,...74,10 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
-
Was sind zahlungsunwirksame Aufwendungen?
Was sind zahlungsunwirksame Aufwendungen? Zahlungsunwirksame Aufwendungen sind Aufwendungen, die in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. Das bedeutet, dass sie keine direkten Zahlungen zur Folge haben. Beispiele für zahlungsunwirksame Aufwendungen sind Abschreibungen, Rückstellungen oder auch Wertminderungen von Vermögensgegenständen. Diese Aufwendungen beeinflussen zwar das Ergebnis des Unternehmens, haben aber keinen unmittelbaren Einfluss auf den Kassenbestand. **
-
Was sind zahlungswirksame Aufwendungen?
Was sind zahlungswirksame Aufwendungen? Zahlungswirksame Aufwendungen sind Ausgaben, die tatsächlich in bar oder durch Überweisung bezahlt werden müssen. Sie führen zu einer direkten Abfluss von liquiden Mitteln aus dem Unternehmen. Beispiele für zahlungswirksame Aufwendungen sind Löhne, Mieten, Materialkosten und Steuern. Im Gegensatz dazu stehen zahlungsunwirksame Aufwendungen, die zwar in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.